


 Cargando...
Entre 7,8 y 23 millones de empleos podrían perderse en el mundo como consecuencia de las tensiones comerciales, según los escenarios analizados por la Organización Internacional del Trabajo (OIT). La amplitud del intervalo responde a distintas hipótesis de aumento de aranceles, represalias y desescalada parcial. En todas ellas, el saldo para el empleo mundial resulta negativo.
La estimación, publicada el 13 de agosto de 2026, ofrece una perspectiva que suele quedar fuera de las negociaciones comerciales: detrás de cada tarifa aduanera hay empresas, trabajadores y comunidades expuestas.
La factura tampoco se distribuye por igual. Más de la mitad de las pérdidas de empleo previstas correspondería a trabajadores informales, mientras alrededor del 80 % recaería en personas con baja cualificación. Ellas son también las que suelen disponer de menos protección social, oportunidades de capacitación y recursos para afrontar la pérdida de ingresos.
La conclusión es inequívoca: la política comercial no puede separarse de la política laboral.
Más que una pelea de tarifas
Un arancel es un impuesto aplicado a determinadas mercancías importadas. Su aumento puede encarecer los productos, modificar las decisiones de compra y obligar a las empresas a reorganizar sus operaciones.
Ante mayores costos, una compañía puede trasladar el incremento al consumidor, reducir márgenes de ganancia, buscar proveedores alternativos, cambiar el lugar de producción o recortar su plantilla. La decisión depende de la actividad económica, la capacidad financiera de la empresa, las condiciones del mercado, la posibilidad de sustituir insumos, así como del compromiso ético y social de los decisores.
Los efectos pueden propagarse por toda una cadena productiva. Una fábrica que pierde compradores reduce pedidos; los proveedores reciben menos encargos; el transporte moviliza menos mercancías y los servicios asociados terminan resentidos.
Las represalias comerciales amplifican el problema. Cuando un país responde con nuevas tarifas, el impacto inicial puede extenderse a otras economías y sectores. Incluso si los gobiernos alcanzan posteriormente un acuerdo, la incertidumbre acumulada retrasa inversiones y mantiene alteradas las redes de suministro.
El estudio de la OIT advierte que las pérdidas de empleo no desaparecen automáticamente cuando disminuye la tensión comercial. La recuperación depende, entre otros factores, de la capacidad de las empresas para reorganizar su producción y de las políticas destinadas a proteger a los trabajadores afectados.
Mapa comercial desigual
La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) ha documentado cómo los cambios en las tarifas modifican la competitividad de los exportadores. Cuando un país afronta un gravamen mayor que sus competidores, sus productos pueden perder terreno, aunque mantengan una calidad y unos costos de producción similares.
Su análisis de febrero de 2026 muestra que las diferencias arancelarias están redistribuyendo ventajas y desventajas entre economías desarrolladas, países en desarrollo y naciones menos adelantadas. El resultado no depende únicamente de cuánto exporta cada quién, sino también de las condiciones de acceso que enfrenta en sus mercados de destino.
A ello se suma otra barrera. En su actualización comercial de mayo de 2026, la UNCTAD señaló que las medidas no arancelarias —como normas técnicas, requisitos sanitarios, certificaciones y procedimientos administrativos— generan costos de exportación superiores a los aranceles en el 88 % de los países analizados.
Las economías en desarrollo afrontan, por tanto, una doble dificultad: mayores cargas comerciales y menos recursos para cumplir requisitos técnicos cada vez más complejos. Las pequeñas empresas exportadoras suelen tener menos capacidad financiera y tecnológica para adaptarse.
El cambio tiene consecuencias estratégicas. Una mercancía puede dejar de comprarse a un proveedor no porque este haya perdido capacidad productiva, sino porque otro país disfruta de mejores condiciones arancelarias. Las decisiones políticas alteran así los flujos de inversión, las relaciones entre empresas y la localización de determinadas industrias.
Brasil responde por la vía comercial
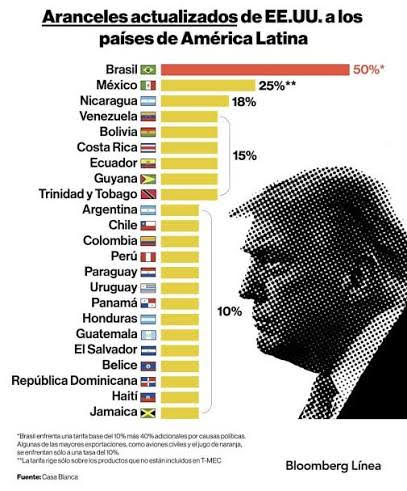
El gigante latinoamericano ha sido particularmente afectado por esta disputa entre las mayores economías del mundo. En julio de 2026, Estados Unidos estableció una sobretasa adicional del 25 % para determinados productos brasileños y otra del 12,5 % para mercancías procedentes de Brasil y otras economías, con excepciones específicas.
Según el Ministerio de Desarrollo, Industria, Comercio y Servicios de Brasil, las dos medidas afectan conjuntamente al 23,1 % de las exportaciones brasileñas destinadas al mercado estadounidense, tomando como referencia el comercio bilateral de 2024. Un 16,5 % de esas exportaciones queda expuesto a la aplicación acumulada de ambas sobretasas, que puede alcanzar el 37,5 % para los productos incluidos en las dos medidas.
El Gobierno brasileño cuestionó las decisiones y apeló antes autoridades de la Organización Mundial del Comercio (OMC). El 27 de julio solicitó consultas con Estados Unidos para impugnar las medidas, al considerar que contradicen obligaciones comerciales internacionales. La solicitud fue comunicada a los miembros de la organización el 30 de julio.
El caso muestra cómo los aranceles son también instrumentos de presión política y diplomática. Las controversias afectan el acceso a mercados y pueden repercutir en sectores industriales, agrícolas y de servicios, además de influir en las decisiones de inversión.
No obstante, las consecuencias concretas dependen de cada producto, de las excepciones aplicables y de la capacidad de las empresas para encontrar compradores alternativos. No es correcto suponer que todos los exportadores brasileños afrontan el mismo gravamen ni que el conjunto de las ventas a Estados Unidos está sujeto a las nuevas sobretasas.
El asunto está pendiente además de los resultados definitivos de los comicios presidenciales, cuya segunda vuelta está prevista para el venidero 25 de octubre. Si gana Lula, defensor de una política económica centrada en la defensa de los intereses nacionales, la guerra comercial podría mantenerse o reforzarse.
¿Quién captura el valor?
El proteccionismo no significa necesariamente el fin del comercio internacional. Algunos proveedores pueden ganar mercados cuando sus competidores afrontan tarifas más elevadas; otros pierden posiciones y deben buscar nuevos destinos. Pero la capacidad para aprovechar esas oportunidades depende de la estructura productiva de cada economía.
Los países que exportan materias primas y productos poco elaborados pueden encontrar mayores dificultades para avanzar hacia actividades industriales de más valor añadido. El ejemplo del cacao ilustra esta desigualdad: vender el grano no genera necesariamente los mismos ingresos ni oportunidades que producir y comercializar chocolate elaborado.
Cuando las condiciones comerciales favorecen la exportación de materias primas frente a los bienes transformados, se refuerza el riesgo de mantener a determinadas economías en los segmentos menos rentables de las cadenas globales de valor.
Por eso, la disputa arancelaria también plantea una cuestión de desarrollo: quién produce, quién transforma y quién obtiene la mayor parte del valor generado.
La respuesta exige políticas industriales, inversión, formación profesional, diversificación exportadora y cooperación económica. Sin estas capacidades, una ventaja arancelaria temporal difícilmente se convierte en una transformación productiva duradera.
Tecnología y producción
La competencia comercial tampoco se limita a los impuestos sobre las importaciones. Los controles a las exportaciones, las restricciones tecnológicas, los subsidios industriales y los acuerdos preferenciales forman parte de una reconfiguración más amplia de las relaciones económicas internacionales.
Los minerales críticos, los semiconductores y las tecnologías digitales tienen una importancia creciente en la localización de inversiones y en la seguridad de las cadenas de suministro. Los gobiernos buscan reducir determinadas dependencias, asegurar insumos estratégicos y fortalecer sus capacidades industriales.
La reorganización de esas cadenas puede abrir oportunidades para algunos territorios, pero también desplazar actividades productivas y empleos. Las economías con menos infraestructura, financiación o capacidad tecnológica corren el riesgo de quedar al margen de las nuevas inversiones.
La UNCTAD advierte que el comercio mundial atraviesa una transformación en la que las decisiones geopolíticas y las políticas industriales influyen cada vez más en la competencia entre proveedores. La incertidumbre también puede desalentar proyectos y elevar los costos para las empresas.
Para los trabajadores, la pregunta decisiva no es solo cuánto costará una mercancía importada. También qué ocurrirá con sus puestos de trabajo cuando una empresa pierde mercado, una fábrica traslada su producción o un proveedor queda fuera del juego.
La respuesta no puede depender exclusivamente de los ajustes del mercado. La OIT, por ejemplo, propone combinar políticas comerciales e industriales con capacitación, políticas activas de empleo, protección social y apoyo a las empresas y los trabajadores afectados. Estas medidas pueden ayudar a reducir las consecuencias de los cambios comerciales y facilitar la transición hacia nuevas actividades productivas.
El desafío es mayor en las economías donde la informalidad laboral tiene un peso elevado y los sistemas de protección social disponen de menos recursos. En esos contextos, la pérdida de un empleo puede traducirse rápidamente en una reducción de los ingresos familiares y en dificultades para acceder a servicios básicos.
La guerra comercial suele presentarse como una disputa por porcentajes, mercados y ventajas estratégicas. Sin embargo, sus resultados impactan en salarios, estabilidad laboral y oportunidades de desarrollo.
La cuestión de fondo es quién asume el costo de un comercio mundial cada vez más condicionado por la competencia geopolítica. Mientras los gobiernos negocian tarifas y excepciones, millones de trabajadores quedan expuestos a decisiones que no controlan.
La guerra comercial en cifras
Entre 7,8 y 23 millones de empleos: pérdidas mundiales estimadas por la Organización Internacional del Trabajo en cuatro escenarios de tensiones comerciales.
Más de la mitad: proporción de las pérdidas de empleo que correspondería a trabajadores informales.
Alrededor del 80 %: proporción de las pérdidas que afectaría a trabajadores con baja cualificación.
23,1 %: proporción estimada de las exportaciones brasileñas a Estados Unidos alcanzada por las nuevas sobretasas de julio de 2026.
37,5 %: sobretasa acumulada que puede afectar a determinados productos brasileños incluidos en ambas medidas estadounidenses.
Fuentes: Organización Internacional del Trabajo; Conferencia de las Naciones Unidas sobre Comercio y Desarrollo; Ministerio de Desarrollo, Industria, Comercio y Servicios de Brasil; Organización Mundial del Comercio.
